

투자를 하다 보면 내 예측과 시장의 방향이 완벽하게 빗나가는 순간을 반드시 마주하게 됩니다.
저 역시 최근 뼈아픈 숫자를 계좌에서 확인하게 됐는데요.
다가오는 11월 일본 여행을 앞두고, 저는 일찌감치 자금 준비에 나섰습니다.
약 944원과 934원 부근에서 약 100만, 50만원어치의 엔화를 미리 사두었죠. 왜냐하면 그 전에 모아놨는데 엔화가 950원대까지 올라서 팔면서 조금 수익을 봐서
이정도 가격이면 다시 내려왔다 생각해서 싸졌다고 판단하고 구매한거였어요.
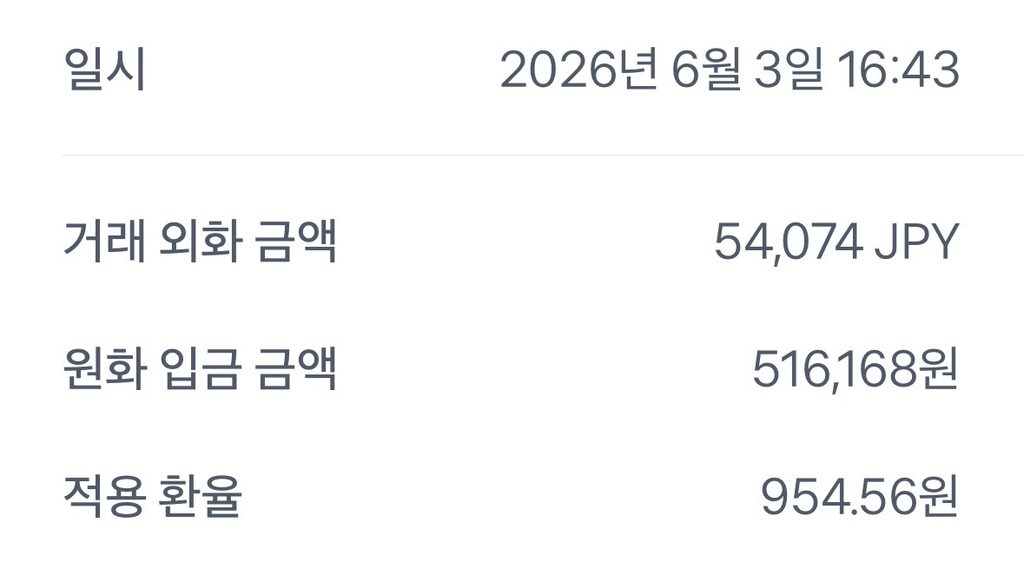

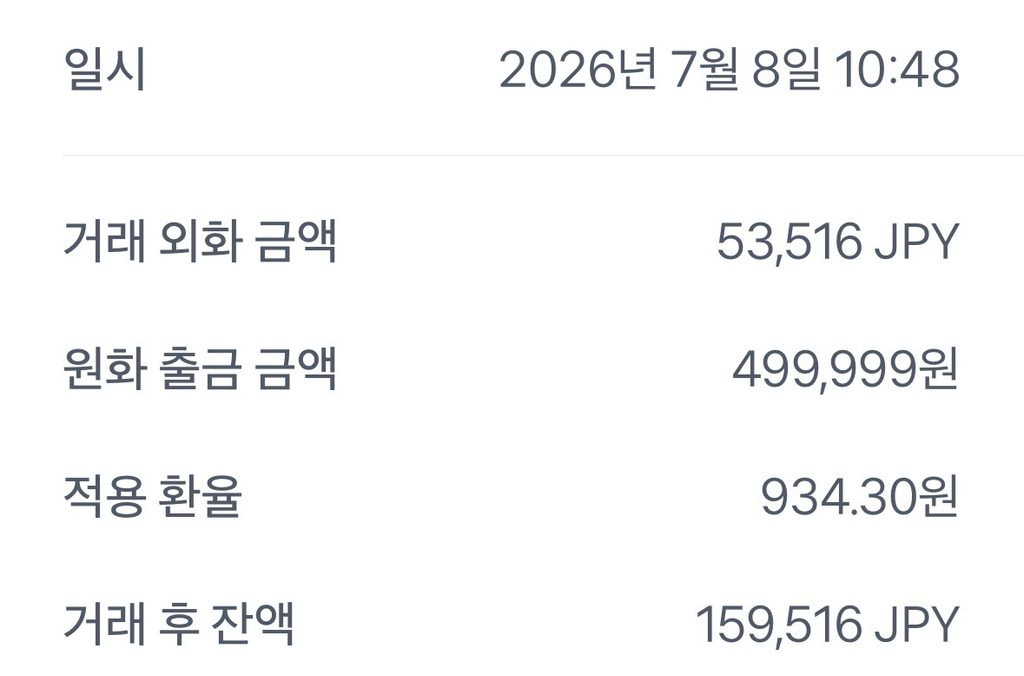
구매(934원)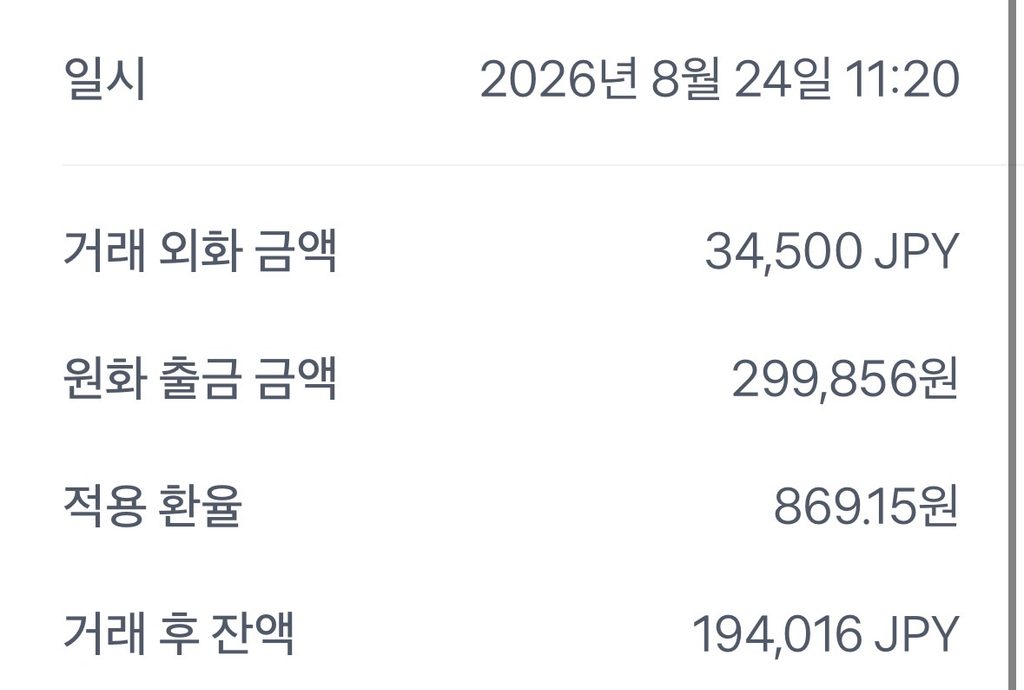
그런데 최근 엔화 환율 하락이 가속화되며 860원대까지 곤두박질쳤고, 가만히 앉아 약 11만 원가량의 환차손을 맞게 되었어요.
보통의 경우라면 “여행 경비 아끼려다 오히려 손해를 봤다”며 후회하고 스트레스를 받았겠지만,
저는 860원대에서 30만 원어치를 추가로 환전하면서 분할매매를 아주 싼값으로 구매했다고 생각하게 됐어요.
오늘은 이 실제 경험을 바탕으로, 환율 하락 시기에 공포를 이겨내고 오히려 시스템적으로 대응하는 실전 환전 투자 전략을 공유해 드립니다.
1. 엔화 860원대 추락, 심리적 공포를 데이터로 분리하기
주식이든 외화든 내가 산 가격보다 자산 가치가 떨어지면 본능적으로 뇌동매매를 하거나 회피하고 싶어져요
한번 일반적인 시뮬레이션을 확인해볼게요.
- 내가 산 944원이 고점이었다는 사실에 자책하게 됩니다.
- 공포감에 휩싸여 지금이라도 남은 원화는 환전하지 말아야겠다고 다짐하기 쉽습니다.
- 하지만 감정을 걷어내고 데이터로 접근하면, 엔화는 결국 언젠가 소비되거나 가치를 회복하는 강력한 ‘실물 기축 통화’입니다.
- 상장 폐지될 잡코인이나 부실 기업의 주식과는 본질적으로 다릅니다.
2. 물타기가 아닌 ‘시스템적 분할 환전’의 실천
지난 포스팅에서 코인과 미국 주식을 다룰 때 제가 가장 강조했던 전략이 바로 ‘세븐 스플릿(분할 매수)’이었습니다.
이 원칙은 환전에도 똑같이 적용되어야 합니다.
1번 계좌 - 944원과 934원에 샀던 150만 원은 저의 첫 번째 매수 물량이었습니다.

2번 계좌 - 환율이 860원대까지 크게 밀렸을 때, 공포를 누르고 30만 원을 추가로 환전한 것은 철저히 계산된 두 번째 분할 매수입니다.

결과적으로 이 기계적인 행동을 통해 제 전체 엔화 평단가는 유의미하게 낮아졌으며,

향후 900원대 초반까지만 환율이 반등해 주어도 2번 계좌에게 있어서는

손실을 빠르게 지우고 수익권으로 탈출할 수 있는 구조가 만들어졌습니다.
3. 분할 환전의 필수 조건: 토스뱅크 100% 환율 우대 활용
이러한 분할 환전(추가 매수)을 기계적으로 실행할 때 가장 주의해야 할 숨은 비용이 바로 ‘환전 수수료’입니다.
찔끔찔끔 여러 번 환전하다 보면 은행에 내는 수수료가 눈덩이처럼 불어날 수 있죠.
그래서 저는 추가 환전 시 토스뱅크(Toss Bank) 외화통장을 적극적으로 활용하고 있습니다.
살 때도 팔 때도 환전 수수료 100% 우대(무료) 혜택을 제공하기 때문에
860원대에서 30만 원이라는 소액을 추가로 환전할 때도 수수료 부담 없이 버튼 한 번으로 깔끔하게 매수할 수 있었습니다.
시스템 투자에서 불필요한 거래 비용(수수료)을 0원으로 만드는 것은 수익률을 지키는 가장 기본적이고도 중요한 원칙입니다.
4. 환차익은 100% 비과세, 여행을 넘어선 투자 수익
여행 자금 목적으로 엔화를 샀다고 해서 꼭 일본에서 다 쓰고 와야 하는 것은 아닙니다.
현재의 저렴한 구간에서 수수료 없이 모아둔 엔화는 훌륭한 재테크 수단이 됩니다.
✓ 미국 주식 매매 차익에는 22%의 양도소득세가 붙고, 배당금에는 15.4%의 세금이 붙습니다.

✓ 하지만 환전 후 환율이 다시 올라서 얻게 되는 '환차익'은 전액 비과세 혜택을 받습니다. 세금을 단 한 푼도 내지 않는 것이죠.

✓ 여행 경비로 쓰고 남은 엔화를 잘 쥐고 있다가 향후 환율 상승기에 원화로 다시 바꾸면, 세금 없는 깔끔한 수익을 창출할 수 있습니다
5. 잠자는 엔화를 굴리는 ‘외화 RP’ 파킹 전략
환전한 엔화를 여행 전까지 그저 계좌에 현금 상태로 묵혀두는 것은 자본의 낭비입니다.
증권사에서 제공하는 ‘수시입출금 외화 RP(엔화)’ 상품 등을 활용해 보세요.
아주 미미한 이율이더라도 11월 여행을 떠나기 전까지 매일 조금씩 이자가 굴러가며 내 계좌의 환차손을 미세하게나마 방어해 줄 수 있는 훌륭한 파킹 전략입니다.
시장의 노이즈를 끄고 본질에 집중할 때
150만 원에서 11만 원이 증발한 것은 분명 쓰린 경험입니다.
하지만 투자 평생을 놓고 보면 이번 하락은 ‘감정을 통제하고 기계적으로 분할 매수(환전)를 집행하는 근육’을 키워준 아주 값진 수업료라고 생각합니다.
남들이 환율 하락에 겁을 먹고 도망칠 때, 우리는 이성적으로 수수료 없는 플랫폼을 활용해 평단가를 낮추며 다음 스텝을 준비하면 됩니다.